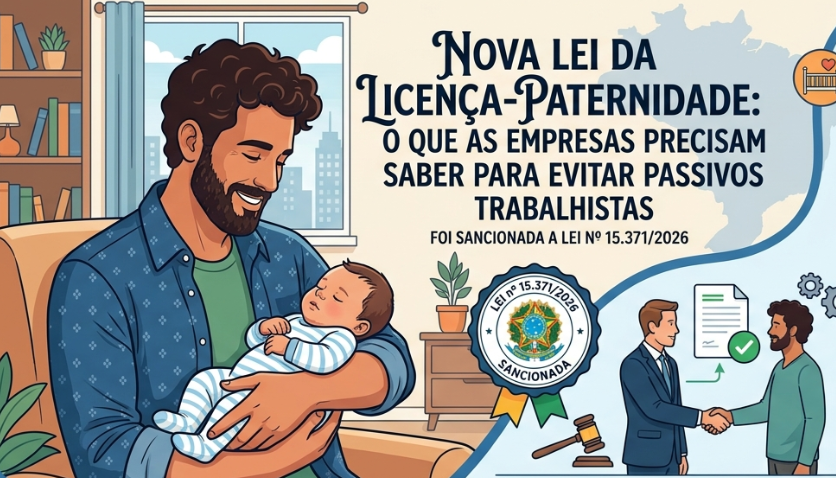
Foi sancionada a Lei nº 15.371/2026, que altera significativamente as regras de afastamento e proteção ao emprego para pais e adotantes no Brasil. A medida busca equilibrar as responsabilidades familiares e modernizar a legislação trabalhista.
A licença-paternidade passará por um aumento escalonado. Para o ano de 2026 o prazo de 5 dias permanece, mas as empresas devem se preparar para o aumento para 10 dias a partir de 1º de janeiro de 2027 até atingir o teto de 20 dias em 2029.
A nova lei também institui o Salário-Paternidade, pago pela Previdência Social. Na prática, a empresa mantém o pagamento integral do salário e realiza a compensação do valor diretamente em suas contribuições previdenciárias (INSS).
Uma das principais inovações é a criação da estabilidade provisória, que protege o trabalhador contra demissão sem justa causa desde a confirmação da gestação (ou processo de adoção) até 30 dias após o término da licença.
Para garantir esse direito e permitir o planejamento empresarial, a lei estabelece que o empregado deve comunicar a empresa sobre a data provável do parto com antecedência mínima de 60 dias, anexando comprovante médico ou, em casos de adoção, certidão emitida pela Vara da Infância e da Juventude.
As regras são integralmente aplicáveis a casos de adoção e guarda judicial. Além disso, o período de afastamento poderá ser acrescido de 1/3 caso o recém-nascido ou adotado possua alguma deficiência.
É fundamental a revisão e adequação dos fluxos internos da empregadora observando essas novas diretrizes no intuito de elidir passivo trabalhista.
Para maiores esclarecimentos e orientações sobre o tema, a equipe da EK Advogados permanece à disposição.